法国突然传来坏消息!消费者信心跌至13年低点,欧洲央行更头疼了
FX168财经报社(欧洲)讯 欧洲第二大经济体再度传出疲弱信号。周二(10月27日),法国最新消费者信心指数意外大幅下滑,创下2013年以来最低水平。财政困境、社会动荡以及通胀和失业担忧持续侵蚀家庭信心,令欧洲经济前景面临更大压力。与此同时,全球市场即将迎来多国央行利率决议和科技巨头财报密集公布,投资者情绪趋于谨慎。
当天欧洲经济数据日程原本相对清淡,主要包括法国10月消费者信心指数,以及欧洲央行针对欧元区银行贷款情况的调查。然而,法国最新公布的数据明显弱于预期,再度凸显欧洲经济增长面临的挑战。
法国消费者信心暴跌
最新数据显示,法国10月消费者信心指数降至80,远低于市场预期的85。前值由86下修至85,意味着该指数单月下降5点。
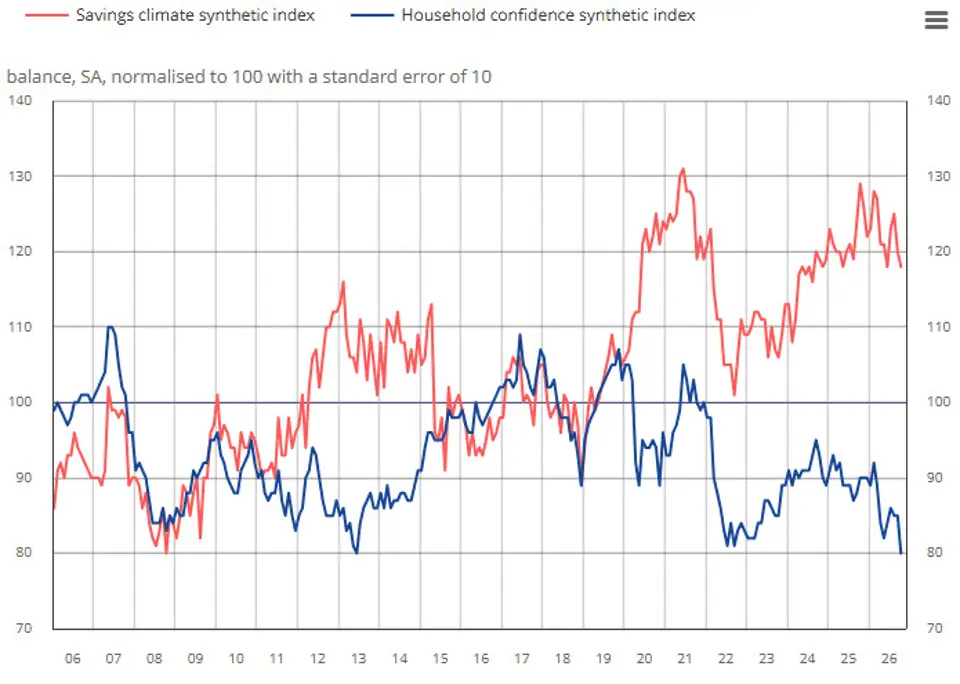
这是法国消费者信心自2013年以来的最低水平,也进一步偏离长期平均值100。自2021年12月以来,该指数便一直未能回到长期平均水平。
调查显示,法国消费者对自身财务状况的评价和未来预期均明显恶化。与此同时,衡量过去及未来生活水平的相关分项指标也在10月大幅下降,反映家庭对经济环境的悲观情绪正在蔓延。
通胀和失业担忧双双升温
更令市场担忧的是,法国消费者不仅对当前经济状况失去信心,还预计未来物价和就业形势可能进一步恶化。
数据显示,衡量未来物价预期的分项指数升至-7,为今年5月以来最高水平,明显高于7月的-32。这表明消费者对未来通胀压力的担忧显著加剧。
与此同时,衡量失业担忧的分项指数环比再度上升5点,达到61,创2021年3月以来最高水平。
在社会动荡和财政问题持续发酵的背景下,法国消费者信心全面走弱,进一步印证了该国经济环境正在恶化。此前公布的法国10月采购经理人指数(PMI)也表现不佳,显示经济活动持续面临压力。
对于欧洲央行而言,这构成了新的政策难题:一方面,法国经济增长放缓;另一方面,通胀预期却在重新升温。 增长疲弱与物价压力并存,可能令货币政策决策更加复杂。
欧洲市场暂趋谨慎
尽管法国经济数据释放警告信号,但周二欧洲市场整体缺乏足够强劲的交易催化剂,投资者更多选择等待本周后半段的重要事件。
隔夜华尔街表现相对积极。标普500指数上涨0.7%,纳斯达克指数上涨0.8%,科技股反弹成为推动美股走高的重要力量。不过,围绕人工智能(AI)投资热潮的市场疑虑尚未消退。近期AI相关股票的剧烈波动,反映出投资者仍在重新评估科技企业的巨额资本支出,以及这些投资最终能否转化为足够的盈利回报。
地缘政治方面,中东局势依然复杂。围绕伊朗展开的新一轮外交努力,为局势降温带来一定希望,但针对沙特阿拉伯的持续袭击,意味着原油供应风险仍未解除。
在缺乏其他重大经济数据推动的情况下,欧洲市场可能维持观望态势,债券收益率、国际油价以及全球风险偏好的变化,将成为影响短期市场走势的重要因素。
四大央行决议密集登场
本周后半段,全球金融市场将迎来密集的重大事件。按照本周日程,加拿大央行和美联储将于周三(10月28日)公布利率决议,欧洲央行将于周四(10月29日)公布政策决定,日本央行则将在周五(10月30日)宣布最新利率决定。
市场不仅关注各国央行是否调整利率,更将密切分析政策声明及官员讲话,以判断未来货币政策路径。
与此同时,科技企业财报也将成为影响全球股市的重要变量。微软、Alphabet和亚马逊等大型科技公司即将公布业绩,投资者将重点关注AI相关资本支出、云业务增长以及投资回报前景。
在近期科技股大幅波动之后,这些企业的盈利表现和未来指引,将成为检验AI投资热潮能否延续的重要依据。
对于欧洲市场而言,法国经济数据恶化进一步增加了增长前景的不确定性,而全球央行政策与科技巨头业绩则可能决定接下来风险资产的交易方向。
在一系列关键事件落地之前,市场即使出现明显波动,也可能更多反映投资者提前调整仓位,而非形成了新的明确趋势。
-
黄金深V反转狂飙,特朗普延迟袭击成关键转折 2026-03-25 09:24:48
-
平台资金安全怎么保障? 2026-03-25 09:25:15
-
鹰声突起!美联储古尔斯比释放加息信号 2026-03-25 09:23:47