
美股收评:华尔街上演罕见一幕!道指暴涨1575点,芯片股却跌至半年低点
FX168财经报社(北美)讯 美国中期选举引发的政治巨变,周三(11月4日)在华尔街掀起一场强劲反弹。随着民主党赢得国会参众两院控制权,投资者对政治不确定性消退表示欢迎,加上国际油价大幅下跌缓解通胀担忧,美股三大指数集体收高,道琼斯工业平均指数一举暴涨超过1500点。然而,市场的狂欢并未惠及所有企业:亚马逊、Meta和谷歌母公司Alphabet等科技巨头走强,芯片制造商和数据中心运营商却遭遇明显抛售,人工智能产业链呈现罕见的分化格局。
市场正在重新评估美国政治变化对AI投资、能源价格和企业盈利的影响。部分投资者认为,民主党掌控国会可能限制特朗普政府推动重大政策调整的空间,降低未来政策的不可预测性。但与此同时,针对数据中心建设、电力消耗和人工智能监管的潜在新限制,也让依赖AI基础设施快速扩张的企业面临新的挑战。
美股三大指数强劲收高,道指暴涨1575点
根据初步收盘数据,道琼斯工业平均指数周三上涨1575.38点,涨幅3.04%,收于53362.57点;标普500指数上涨119.81点,涨幅1.58%,收于7688.73点;纳斯达克综合指数上涨366.26点,涨幅1.44%,收于25736.51点。
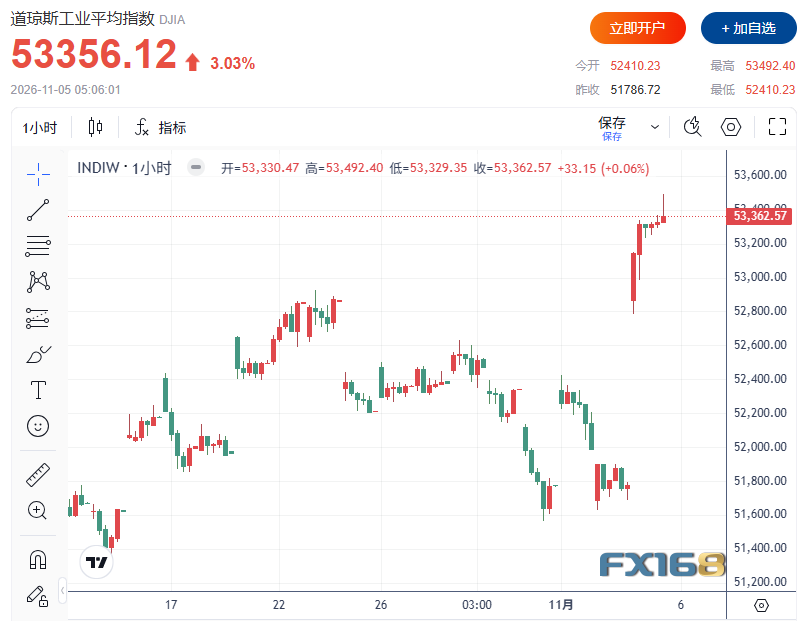
(图源:FX168)
这场反弹与选举结果刚刚揭晓时的市场表现形成鲜明反差。此前,美股股指期货一度大幅下跌,投资者担忧民主党在国会取得控制权后,美国科技行业、能源政策和财政支出将面临调整。不过,随着选举结果逐渐明确,市场情绪迅速逆转,资金重新流入美国股票市场。
美国合众银行财富管理公司首席股票策略师特里·桑德文(Terry Sandven)表示,选举结果明朗有助于降低市场不确定性,而美国重新进入分裂政府格局,有时反而有利于股票市场,因为重大经济政策变化通常更难迅速实施。
从板块表现看,标普500指数11个主要板块中有9个上涨,其中非必需消费品板块表现突出,能源板块则逆市下跌。市场上涨范围相对广泛,但不同产业对政治变化的反应明显不同,尤其是科技行业内部出现了值得关注的重新定价。
AI巨头意外受益,数据中心运营商却遭重挫
周三美股最引人关注的变化,出现在人工智能产业链内部。过去几年,投资者普遍将AI数据中心扩张视为科技行业的重要增长动力,但美国中期选举结果却让市场开始重新思考:如果数据中心建设受到限制,究竟哪些企业会受益,哪些企业将承受更大压力?
随着民主党在得克萨斯州和佐治亚州等重要数据中心建设地区取得选举胜利,投资者开始担忧,新一届地方政府和国会可能加强对数据中心项目的审查。这些限制可能涉及能源消耗、水资源使用、建设审批及基础设施成本分担等问题,从而放缓美国AI计算能力的扩张速度。
不过,这种变化对大型科技企业未必完全不利。市场认为,亚马逊、Meta和Alphabet等现金储备充裕、已经拥有庞大技术基础设施的企业,可能因算力供应增长放缓而获得相对竞争优势。同时,如果AI建设热潮降温,这些企业未来的资本支出压力也可能有所缓解,有助于改善现金流预期。
受此影响,亚马逊、Meta和Alphabet股价周三走强。与之形成鲜明对比的是,依赖数据中心快速建设与扩张的运营商遭遇明显抛售。IREN、Hut 8股价大幅下跌,Applied Digital和Core Scientific也承受较大压力。
花旗研究美国股票策略主管斯科特·克罗纳特(Scott Chronert)指出,如果数据中心建设速度被推迟或放缓,相关供应商的基本面增长轨迹就可能发生改变。这意味着,AI产业整体需求即使仍然强劲,也不代表所有参与者都能够维持此前市场预期的高速增长。
半导体指数跌至半年低点,AMD业绩展望也未能阻止下跌
除了数据中心运营商,芯片制造商也成为市场关注的焦点。周三,费城半导体指数一度跌至六个月低点,反映投资者对未来AI基础设施投资增速的担忧进一步加深。
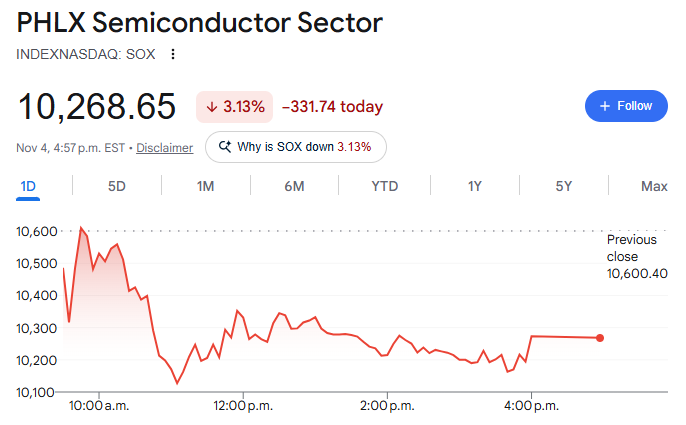
(图源:Google)
AMD股价下跌,尽管该公司此前发布了好于市场预期的2027年增长展望,数据中心业务销售增长也表现强劲。这说明,当前投资者不仅关注企业已经取得的业绩,更关心未来整个行业的资本开支是否能够继续维持高速扩张。
实际上,AI相关股票近期已经持续承压。随着大型科技企业不断提高数据中心和人工智能基础设施投资规模,华尔街开始担心巨额资本支出能否转化为足够的收入与利润。以科技股为主的纳斯达克100指数本周一已经确认进入技术性回调区间,进一步凸显投资者对AI估值及投资回报的谨慎态度。
此次中期选举可能使这场讨论更加复杂。如果未来美国部分地区限制新建数据中心,已经拥有大量算力资源的企业可能获得优势,但芯片供应商、工业设备制造商和新型云计算企业的增长预期则可能受到影响。
这种分化也说明,AI行业未来的投资逻辑可能从过去的全面扩张,逐渐转向对现有算力资源、现金流和资本效率的重新评估。不过,相关监管措施尚未全面落实,最终影响仍取决于具体政策和企业应对方式。
国际油价大幅下跌,为美股反弹提供支撑
除了选举结果带来的政策预期变化,国际原油价格大幅下跌也成为推动美股上涨的重要因素。投资者认为,民主党掌控国会后,特朗普政府对伊朗战争的政策可能受到更多政治制衡,从而增加未来通过外交途径缓和冲突的可能性。
由于伊朗战争此前扰乱了中东能源供应,并明显推高国际油价和美国燃油成本,任何可能缓解冲突的信号,都可能影响市场对未来通胀的判断。油价下跌有助于减轻部分企业的能源及运输成本,并可能改善消费者购买力,因此对美国股市整体形成支持。
不过,市场对中东局势的乐观预期仍存在不确定性。民主党控制国会并不意味着战争会立即结束,特朗普仍然掌握重要的外交与军事决策权。国际油价未来能否持续回落,仍将取决于军事冲突、外交谈判以及石油运输恢复情况。
与此同时,美元兑多数主要货币走弱,长期美国国债收益率也有所回落。这些变化反映出投资者正在重新评估美国财政政策、通胀走势和未来利率环境,对股票市场的风险偏好也产生了影响。
马斯克旗下企业承压,军工股遭遇抛售
美国中期选举结果也对部分与特朗普政府政策关系密切的企业形成压力。马斯克旗下特斯拉和SpaceX成为周三表现相对疲弱的股票之一。此前,马斯克投入接近5亿美元支持共和党候选人,并将得州视为重要政治战场,而特斯拉和SpaceX均与该州存在密切的商业联系。
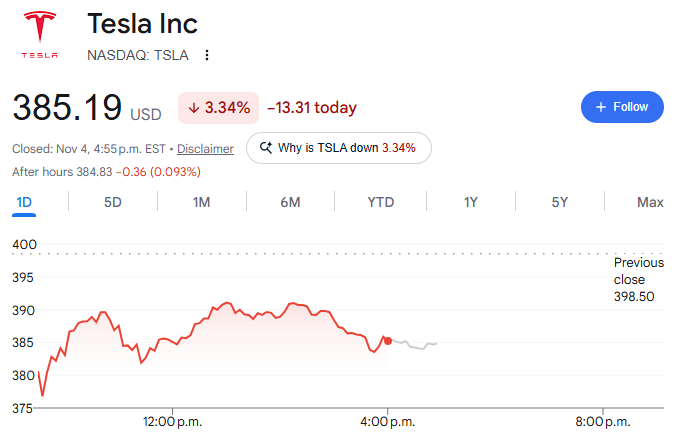
(图源:Google)
投资者担忧,民主党在国会和部分关键州取得胜利后,可能加强对大型科技企业、数据中心建设以及政府合同的监督。不过,这些担忧目前仍主要反映在市场预期之中,不能据此认定相关企业已经面临具体的新监管措施。
国防军工板块也出现下跌。诺斯罗普·格鲁曼、RTX和洛克希德·马丁股价走弱,部分原因在于市场认为,特朗普提出的1.5万亿美元国防预算申请可能在民主党控制的国会面临更大的审议和政治阻力。
与此同时,民主党可能推动加强对伊朗战争的监督,也令投资者重新评估未来国防支出与军事行动的政策方向。不过,美国国防预算并不会仅因中期选举结果而自动削减,最终支出规模仍需要通过正式预算程序确定。
清洁能源板块逆势走强,太阳能股受到追捧
与数据中心和军工板块形成对比,太阳能及其他清洁能源企业周三普遍上涨。投资者预期,民主党重新掌控国会可能有助于维持部分联邦清洁能源支持政策,并限制不利于可再生能源发展的重大政策调整。
Invesco太阳能ETF明显走强,反映市场对行业政策前景的预期有所改善。对于太阳能企业而言,税收优惠、联邦投资支持以及相关能源政策的稳定性,都是影响未来项目开发和融资成本的重要因素。
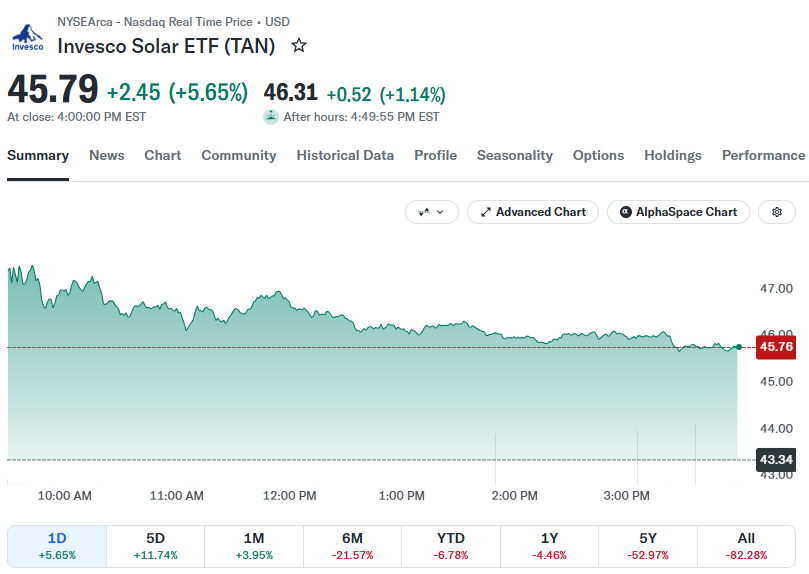
(图源:Yahoo Finance)
不过,清洁能源板块上涨仍主要反映投资者对未来政策的预期。特朗普依然拥有总统否决权,而民主党也需要面对参议院程序规则及跨党派谈判等现实限制。因此,相关政策能否发生实质变化,仍存在不确定性。
华尔街迎来大反攻,真正的市场考验仍在后面
周三美股大幅上涨,表明投资者对美国中期选举结果的初步反应,已经从担忧政策变化转向欢迎不确定性消退。但这场反弹也暴露出金融市场内部更加复杂的变化:大型科技企业走强,芯片制造商和数据中心运营商承压;清洁能源受到追捧,能源和国防军工板块则表现疲弱。
尤其在人工智能领域,市场似乎正在重新审视过去几年形成的增长模式。数据中心扩张如果放缓,可能缓解大型科技企业的资本支出压力,却同时影响芯片供应商、云计算运营商和基础设施开发商的收入增长。AI技术需求与AI基础设施投资回报之间的关系,可能成为未来市场定价的重要因素。
与此同时,美国新的政治格局也将对财政政策、关税、能源和国防支出产生持续影响。虽然分裂政府可能限制部分重大政策迅速推进,但围绕政府预算和债务上限的政治谈判,也可能在2027年带来新的市场不确定性。
对于华尔街而言,美国中期选举虽然已经结束,但真正决定未来行情的,仍然是企业盈利、人工智能投资回报、通胀及美联储政策。道指单日暴涨逾1500点,反映市场情绪出现明显改善,却不意味着所有行业面临的风险已经消失。


-
平台资金安全怎么保障? 2026-03-25 09:25:15
-
黄金深V反转狂飙,特朗普延迟袭击成关键转折 2026-03-25 09:24:48
-
鹰声突起!美联储古尔斯比释放加息信号 2026-03-25 09:23:47